Domain gmbh-konkurs.de kaufen?
Wir ziehen mit dem Projekt
gmbh-konkurs.de um.
Sind Sie am Kauf der Domain
gmbh-konkurs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-konkurs.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
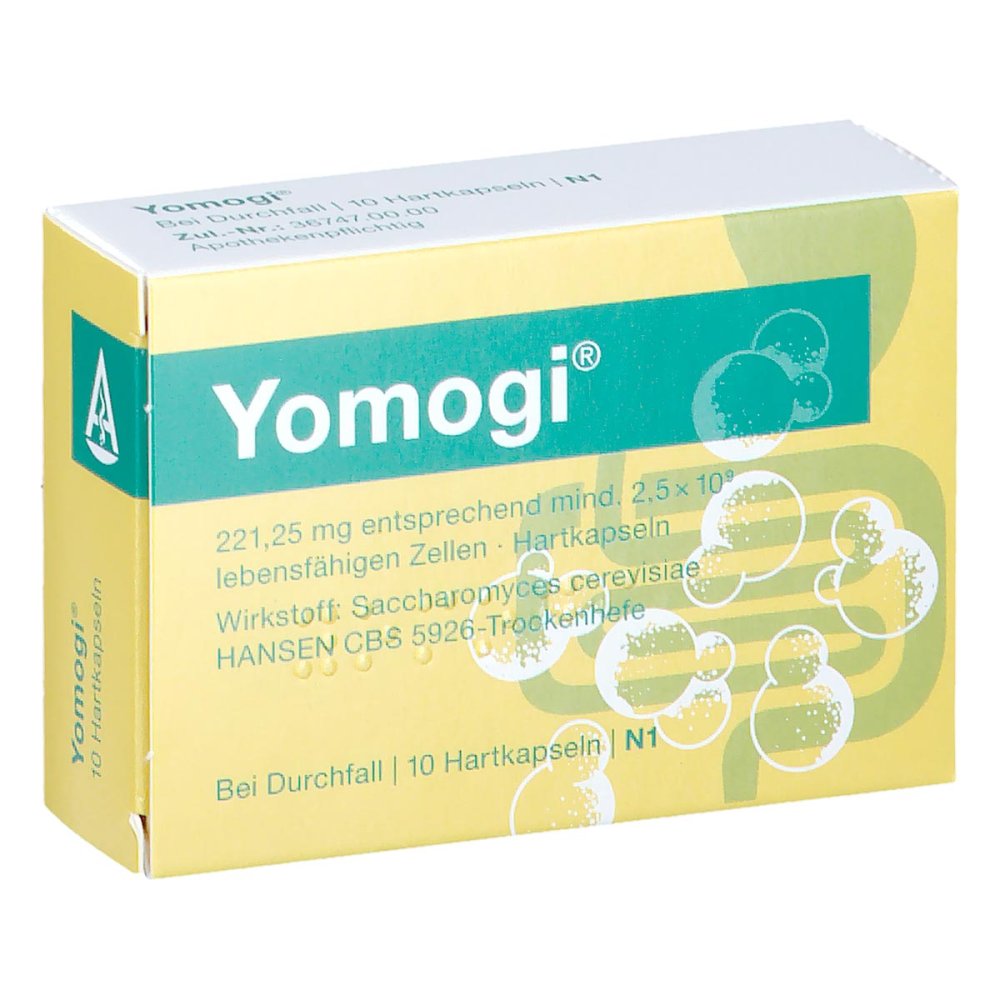
Ardeypharm GmbH Yomogi 01499119Anwendungsgebiet von YomogiDas Arzneimittel enthält Trockenhefe aus Kulturen des definierten Stammes Saccharomyces cerevisiae HANSEN CBS 5926 (im med. Sprachgebrauch auch als Saccharomyces boulardii bezeichnet) in lebensfähiger Form bei Durchfall und Akne.Es wird angewendet:Zur Behandlung der Beschwerden bei akuten Durchfallerkrankungen.Zur Vorbeugung und Behandlung der Beschwerden bei Reisedurchfall sowie bei Durchfall unter Sondenernährung.Zur unterstützenden Behandlung bei chronischen Formen der Akne.Wirkstoffe / Inhaltsstoffe / ZutatenYomogi enthält:Der Wirkstoff ist: Trockenhefe aus Saccharomyces cerevisiae HANSEN CBS 59261 Hartkapsel enthält: 250 mg Lyophilisat = 221,25 mg Wirkstoff Trockenhefe aus Saccharomycescerevisiae HANSEN CBS 5926 (im med. Sprachgebrauch auch als Saccharomyces boulardii bezeichnet)entsprechend mind. 1010 lebensfähige Zellen/g LyophilisatDie sonstigen Bestandteile sind: Lactose, Magnesiumstearat (Ph. Eur.) [pflanzl.], Gelatine, GereinigtesWasser, Natriumdodecylsulfat, Chlorophyllin Kupfer Komplex, Titandioxid, Eisen(III) hydroxid oxid.GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Hefe oder einen der sonstigen Bestandteile dieses Arzneimittels sind.von immunsupprimierten oder hospitalisierten Patienten (aufgrund schwerer Erkrankung oder gestörten/geschwächten Immunsystems),von Patienten mit Zentralvenenkatheter.Anwendung bei KindernDieses Arzneimittel soll bei Säuglingen und Kleinkindern unter 2 Jahren wegen fehlender Untersuchungen zur Dosierung nicht angewendet werden.DosierungNehmen Sie dieses Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Dosierung:Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Kinder ab 2 Jahren und Erwachsene:Zur Vorbeugung des Reisedurchfalls beginnend 5 Tage vor der Abreise 1 - 2 Hartkapseln täglich.Bei akuten Durchfallerkrankungen 1 -6,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
ILKA Kraftreiniger Pyrosan, Konzentrat, zur Sanierung von Brandschäden, 10 LiterEntfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen die nach einem Brand auftreten Geeignet für Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff Dosierung im Verhältnis 1:1 bis 1:25 mit Wasser bzw. auch pur, je nach Verschmutzungsgrad Durchdringt auch starke Schichten dank enormer Tiefenwirkung Einwirkzeit von ca. 10-15 min und mit Bürste oder starkem Wasserstrahl abwaschen Auch für Textilböden im Extraktionsverfahren einsetzbar Ungiftig, kein unangenehmer Geruch, nicht korrodierend und feuersicher Made in Germany Merkmale: Füllmenge: 10 Liter Gebinde: Kanister weitere Produktinformationen: Inhalt: 10L, Warnhinweise: Hinweis: Kraftreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.218,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Ardeypharm GmbH Yomogi 01499119Anwendungsgebiet von YomogiDas Arzneimittel enthält Trockenhefe aus Kulturen des definierten Stammes Saccharomyces cerevisiae HANSEN CBS 5926 (im med. Sprachgebrauch auch als Saccharomyces boulardii bezeichnet) in lebensfähiger Form bei Durchfall und Akne.Es wird angewendet:Zur Behandlung der Beschwerden bei akuten Durchfallerkrankungen.Zur Vorbeugung und Behandlung der Beschwerden bei Reisedurchfall sowie bei Durchfall unter Sondenernährung.Zur unterstützenden Behandlung bei chronischen Formen der Akne.Wirkstoffe / Inhaltsstoffe / ZutatenYomogi enthält:Der Wirkstoff ist: Trockenhefe aus Saccharomyces cerevisiae HANSEN CBS 59261 Hartkapsel enthält: 250 mg Lyophilisat = 221,25 mg Wirkstoff Trockenhefe aus Saccharomycescerevisiae HANSEN CBS 5926 (im med. Sprachgebrauch auch als Saccharomyces boulardii bezeichnet)entsprechend mind. 1010 lebensfähige Zellen/g LyophilisatDie sonstigen Bestandteile sind: Lactose, Magnesiumstearat (Ph. Eur.) [pflanzl.], Gelatine, GereinigtesWasser, Natriumdodecylsulfat, Chlorophyllin Kupfer Komplex, Titandioxid, Eisen(III) hydroxid oxid.GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Hefe oder einen der sonstigen Bestandteile dieses Arzneimittels sind.von immunsupprimierten oder hospitalisierten Patienten (aufgrund schwerer Erkrankung oder gestörten/geschwächten Immunsystems),von Patienten mit Zentralvenenkatheter.Anwendung bei KindernDieses Arzneimittel soll bei Säuglingen und Kleinkindern unter 2 Jahren wegen fehlender Untersuchungen zur Dosierung nicht angewendet werden.DosierungNehmen Sie dieses Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Dosierung:Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Kinder ab 2 Jahren und Erwachsene:Zur Vorbeugung des Reisedurchfalls beginnend 5 Tage vor der Abreise 1 - 2 Hartkapseln täglich.Bei akuten Durchfallerkrankungen 1 -6,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
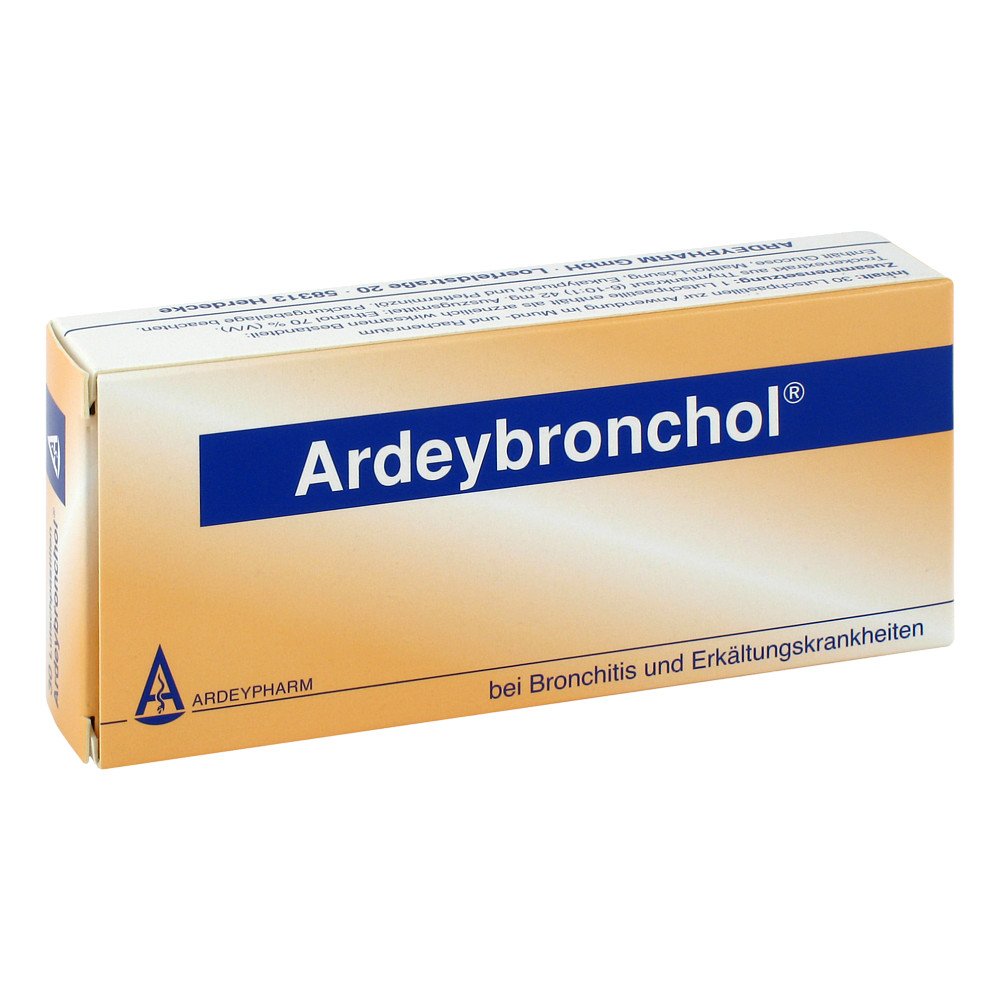
Ardeypharm GmbH Ardeybronchol 08805654Anwendungsgebiet von ArdeybroncholDas Präparat ist ein pflanzliches Arzneimittel bei Erkältungskrankheiten der Atemwege.Das Präparat wird angewendet zur Behandlung der Symptome bei Erkältungskrankheiten der Atemwege mit zähflüssigem Schleim und zur Schleimlösung bei akuter Bronchitis.Wirkstoffe / Inhaltsstoffe / Zutaten42 mg Thymiankraut Trockenextrakt, (6-10:1), Auszugsmittel: Ethanol 70% (V/V)Arabisches Gummi Hilfstoff (+)Eucalyptusöl Hilfstoff (+)Glucose Sirup, sprühgetrocknet Hilfstoff (+)8.925 mg Glucose Hilfstoff (+)Maltitol Lösung Hilfstoff (+)Paraffin, dünnflüssig Hilfstoff (+)Pfefferminzöl Hilfstoff (+)Saccharin Natrium 2-Wasser Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)0.035 BE Gesamt Kohlenhydrate Hilfstoff (+)GegenanzeigenDas Präparat darf nicht eingenommen werden,bei bekannter Überempfindlichkeit gegen Thymian oder andere Lamiaceen (Lippenblütler) oder einen der sonstigen genannten Bestandteile sowie bei einer kombinierten Überempfindlichkeit gegen Birke, Beifuß und Sellerie,von Säuglingen und Kleinkindern unter 2 Jahren (Gefahr eines Kehlkopfkrampfes),von Patienten mit Bronchialasthma oder anderen Atemwegerkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergeht. Die Anwendung des Präparates kann zu Atemnot führen oder einen Asthmaanfall auslösen.DosierungNehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.DosierungDie empfohlene Dosis beträgt: Erwachsene und Kinder ab 6 Jahren lutschen 3-mal täglich 3-4 Lutschpastillen (126 mg - 168 mg Thymiankraut-Trockenextrakt) nach Bedarf.Die Lutschpastillen sollten nach Möglichkeit gelutscht (nicht gekaut) werden, damit sich die Wirkstoffe bereits im Rachenbereich entfalten können. Dauer der AnwendungDie Einnahme des Präparates s5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
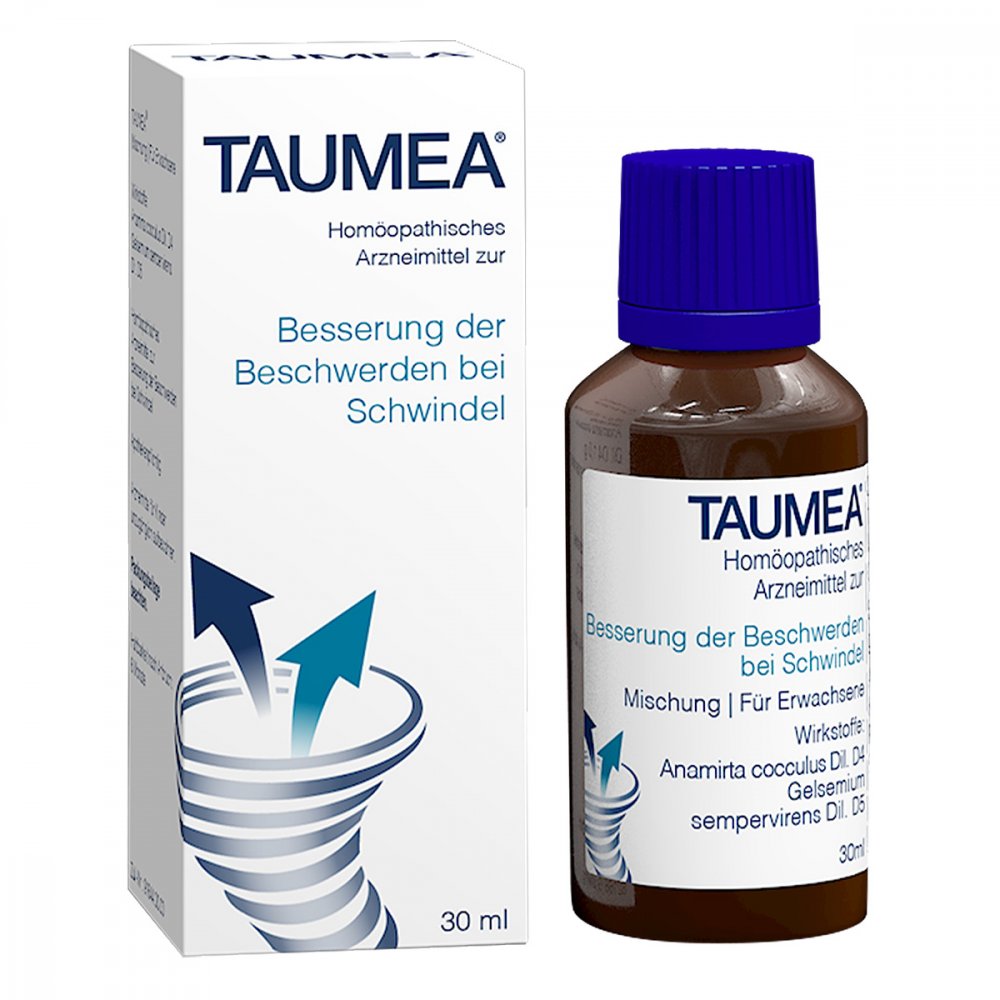
PharmaSGP GmbH Taumea 07241184Anwendungsgebiet von TaumeaTaumea leiten sich von den homöopathischen Arzneimittelbildern ab. Sie können Taumea daher bei Beschwerden, die einhergehen mit Schwindel einnehmen und dadurch eine Besserung erlangen.Wirkungsweise von TaumeaTaumea ist ein homöopathisches Arzneimittel und lindert die Symptome, die sich mit Schwindel äußern. Denn Taumea löst den Schwindel, da wo er entsteht. Durch seinen einzigartigen Wirkstoffkomplex aus 2 Hauptkomponenten: Anamirta cocculus (bekannt als Scheinmyrte) und Gelsemium sempervirens (bekannt als gelber Jasmin) mildert Taumea die unangenehmen Begleiterscheinungen wie Übelkeit, Kopfschmerzen, Benommenheit und Angstgefühle und löst die Schwindelgefühle auf. Taumea wirkt dabei ohne bekannte Nebenwirkungen. Wirkstoffe / Inhaltsstoffe / Zutaten10 g = 10,23 ml enthalten von Taumea: 1,0 g Anamirta cocculus Dil. D4 1,0 g Gelsemium sempervirens Dil. D5 sonstige Bestandteile: Ethanol 94 % (m/m), gereinigtes Wasser, enthält 18 Vol.-% Alkohol GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. In der Schwangerschaft und Stillzeit, sowie bei Kindern unter 12 Jahren sollte das Produkt nicht angewendet werden. Da keine ausreichenden Erfahrungen vorliegen sollte in diesem Fall die Rücksprache mit dem Arzt erfolgen. DosierungAnwendungsempfehlung von Taumea: Soweit nicht anders verordnet kann bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6-mal täglich, je 5 Tropfen von Taumea eigenommen werden. Belassen Sie etwa eine Minute Taumea im Mund, bevor Sie es herunterschlucken. 15 Minuten vor und nach der Einnahme von Taumea sollten Sie nichts essen, trinken, rauchen oder Zähneputzen. Sie können bei chronischen Verlaufsformen 1- bis 3-mal täglich je 5 Tropfen von Taumea einnehmen. Bei Besserung Ihrer Beschwerden ist die Häufigkeit der Anwendung zu reduzier24,75 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.